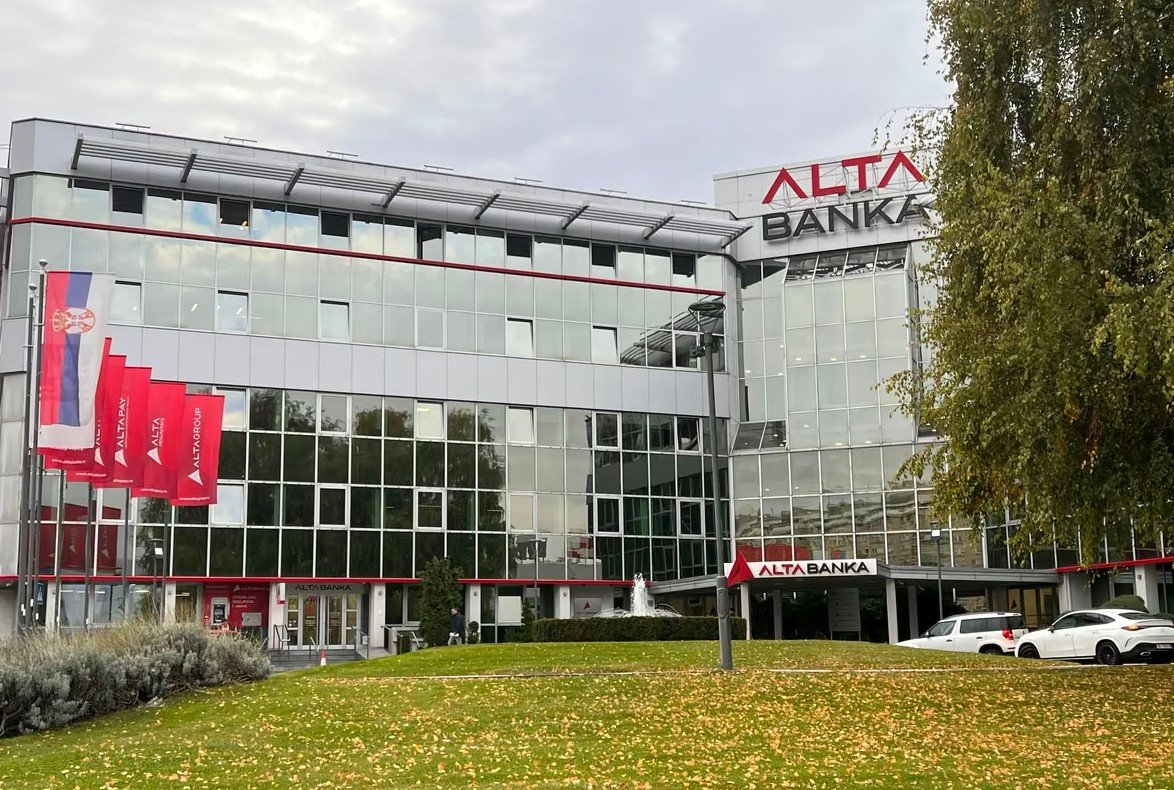
Главное для клиентов: Национальный банк Сербии отозвал лицензию ALTA banka. Карты, внутренние и международные платежи остановлены, отделения закрыты. Страховая защита до 50 тысяч евро на вкладчика в одном банке защищает и предусмотренные законом категории бизнеса. В проверенных документах нет решения, которое исключало бы россиян из этой защиты по паспорту. При этом точные инструкции о банке, месте и порядке получения денег еще нужно сверять с Агентством страхования вкладов — AOD.
Что произошло с банком
В сообщении НБС регулятор прямо объявил, что отозвал лицензию. Центробанк объяснил шаг тем, что финансовое состояние банка резко ухудшилось и возникла угроза интересам вкладчиков. До этого надзорные органы пытались заставить руководство увеличить ликвидность.
Для клиента это означает, что банк больше не обслуживает счета. В ответах каналу N1 и Forbes Srbija сама ALTA подтвердила, что остановила операции по картам, прекратила динарские и валютные переводы и заперла двери отделений. На собственном сайте банк разместил сообщение о начале процедуры банкротства.
В последующем разъяснении НБС, которое передали RTS и NIN, сообщается также, что регулятор передал управление Агентству страхования вкладов и начал разбирательства в отношении банка, акционеров, органов управления и других ответственных лиц. В опубликованной формулировке власти не раскрыли конкретные статьи нарушений и процессуальный статус фигурантов. Представлять ее как уже доказанное хищение нельзя.
Есть небольшое расхождение в датах: первоначальное сообщение НБС и уведомление AOD датированы 31 октября, а последующее разъяснение для СМИ относит решение к 30 октября. На практический статус банка это не влияет, но чтобы выстроить точную юридическую хронологию, потребуется текст самого решения.
Когда вернут застрахованные деньги
Банк сообщил журналистам N1, что выплаты начнутся в понедельник, 2 ноября.
В уведомлении AOD об ALTA banka срок сформулирован иначе: выплаты начнутся не позднее семи рабочих дней после того, как Коммерческий суд Белграда вынесет решение открыть банкротство. Условия, адреса отделений и сроки агентство обещает опубликовать в течение трех рабочих дней после судебного решения. В проверенном сообщении конкретный банк-плательщик пока не назван.
Поэтому преждевременно писать: «В понедельник каждый клиент сможет прийти в любое отделение и забрать деньги». Чтобы поехать за деньгами, нужно дождаться отдельного объявления AOD с названием банка-агента, адресами и списком документов.
Получат ли деньги россияне, в том числе без ВНЖ
В законе нет исключений для обладателей российского гражданства. Более того, статья 8 прямо требует передавать агентству идентификационные данные вкладчика-нерезидента. Следовательно, статус нерезидента сам по себе не лишает человека страховой защиты.
Нужно различать право получить страховку и саму процедуру. Иностранцу могут потребоваться загранпаспорт, подтверждение адреса («белый картон»), актуальные анкетные данные и доверенность представителя. Точный перечень документов появится в официальной инструкции AOD или выбранного банка-агента.
Как считать 50 тысяч евро
Страховка покрывает и деньги на обычном текущем счете — открывать отдельный срочный вклад для защиты не требуется. Агентство AOD в разделе вопросов и ответов поясняет, что лимит рассчитывают по сумме всех застрахованных остатков одного вкладчика в банке, включая начисленные проценты по договору. Несколько счетов и валют не создают несколько независимых лимитов.
Условный пример: у человека лежит 30 тысяч евро на валютном счете и сумма в динарах, эквивалентная еще 30 тысячам евро. Совокупное требование составляет 60 тысяч евро, а страховой предел — 50 тысяч евро. Оставшиеся 10 тысяч евро придется заявлять в процедуре банкротства; вернут ли их, зависит от конкурсной массы.
По правилам AOD, динарские остатки выплачивают в динарах, а валютные — в евро. Другие валюты пересчитывают по курсу на день, когда суд откроет банкротство. Поэтому рублевый остаток на счете и будущая выплата в рублях — разные вещи.
Что со счетами ИП и компаний
Агентство AOD прямо включает в число получателей предпринимателей (preduzetnici), а также микро-, малые и средние юридические лица. Для компаний со статусом d.o.o. закон учитывает категорию бизнеса и установленные исключения — одной организационно-правовой формы недостаточно.
Владелец и его фирма — разные субъекты права. Поэтому личный счет учредителя и счет компании рассматривают раздельно. С предпринимателями ситуация сложнее: пока не стоит механически складывать два лимита по 50 тысяч евро для личного счета и счета ИП одного и того же человека. В проверенных разъяснениях по ALTA нет ответа, как именно AOD посчитает такую комбинацию. Нужен письменный расчет агентства.
Правовой регламент страхования вкладов прямо исключает крупные корпорации из стандартного покрытия; действуют и другие исключения, включая лиц, связанных с банком, и залоговые депозиты.
Для малого бизнеса главная беда — внезапная потеря оборотных средств. Даже если остаток полностью покрывает страховка, до того как придут деньги, наступит срок платить зарплаты, налоги, аренду и рассчитываться с поставщиками. Само по себе право на страховку кассовый разрыв сиюминутно не закрывает.
Сколько денег и клиентов затронуто
В аудиторском отчете ALTA за 2025 год, который совпадает с разбором издания Nedeljnik, зафиксированы следующие показатели на конец года:
— 194,08 млрд динаров активов;
— 154,39 млрд динаров депозитов и других обязательств перед клиентами;
— 66 481 активный клиент: 56 390 физических лиц и 10 091 юрлицо;
— 621 сотрудник и 17 отделений помимо головного офиса.
Эти цифры показывают состояние на 31 декабря 2025 года. Они не отражают остатки на день, когда банк закрыли, размер реальной дыры в балансе или число людей, потерявших сбережения. Нельзя называть все 154 млрд динаров «исчезнувшими вкладами».
По данным профильного Bankarski monitor, депозиты ALTA за 2025 год выросли примерно на 60,36%. Аналитики газеты Danas ставили банк на девятое место по активам в стране с долей рынка около 2,77%. Речь идет о заметном игроке, хотя масштаб бизнеса сам по себе не угрожает стабильности всей банковской системы Сербии.
Сколько среди клиентов россиян, достоверно установить не удалось. В открытом доступе нет статистики ни по российскому гражданству, ни по объему личных или предпринимательских остатков граждан РФ. Нельзя выдавать общее число клиентов или категорию нерезидентов за число россиян. В отчете есть строка Rusija на 490,328 млн динаров в таблице страновых рисков, но она показывает финансовые риски банка в отношении страны, а не объем вкладов эмигрантов.
Откуда появилась ALTA и кому она принадлежит
ALTA — правопреемник банка JUBMES (Югославский банк международного экономического сотрудничества), созданного 26 июня 1979 года, чтобы кредитовать экспорт и международные стройки. В статус коммерческого банка он перешел в 1998 году. Эти факты зафиксированы в официальном отчете компании.
В 2019 году Alta Pay Group выкупила государственный пакет акций JUBMES. В январе 2020 года акционеры утвердили новое название, а реестр НБС зарегистрировал имя ALTA banka 27 марта 2020 года.
Единственный владелец со 100% голосов — ALTA GROUP DOO BEOGRAD. Давор Мацура значится в реестре НБС председателем совета директоров, Уна Сикимич — председателем исполнительного правления. Forbes Srbija подчеркивает, что сама ALTA Group целиком принадлежит Мацуре.
До последнего времени этот бизнесмен только расширял влияние: недавно он стал владельцем сети Idea Market (в которую входят бренды Roda и Mercator), выкупив в общей сложности пять компаний у хорватской группы Fortenova Group через фирму Alta retail.
В опубликованном перечне 78 ключевых клиентов ALTA Banka фигурируют крупнейшие государственные монополии и частные холдинги страны:
— EPS — 479,6 млрд динаров годовой выручки;
— NIS — 270,4 млрд;
— Telekom Srbija — 219 млрд;
— Srbijagas — 151,2 млрд;
— Elektrodistribucija Srbije — 123,7 млрд;
— Idea Marketi — 92,9 млрд;
— Air Serbia — 89,6 млрд;
— Beograd na vodi — 56 млрд.
Почему банк так быстро вырос — и почему это не спасло бизнес
Банк стремительно наращивал обороты за счет того, что перехватывал крупные государственные финансовые потоки. Как сообщает Nova Ekonomija, сотрудничество с EPS через платежный сервис Alta Pay началось в 2023 году, а в июле 2025 года на счета ALTA перевели оплату электроэнергии для всех жителей Белграда.
Такие соглашения накачивали обороты, но стабильность банка зависит не только от выручки: значение имеют концентрация крупных вкладчиков, сроки возврата долгов, качество выданных кредитов и объем свободных денег на корсчетах.
Из решения НБС ясно, что именно нехватка ликвидности вынудила регулятор вмешаться. Полного официального отчета о том, почему деньги иссякли, пока нет.
Следствию еще предстоит выяснить, что сыграло решающую роль: панический отток вкладов, рискованные кредиты, сомнительные сделки с родственными фирмами или перекос в структуре фондирования. Подменять работу следователей готовыми домыслами сейчас нельзя.
История о выводе денег в Москву и Скопье: что известно об источнике
У слухов о выводе капитала есть конкретные авторы. 27 октября адвокат Иван Нинич публично заявил, что потребовал от НБС срочной проверки, ссылаясь на инсайдера в банковской сфере. Как писало издание Sloboden Pečat, источник утверждал, что с 26 октября один сербский банк экстренно переводит средства в Москву и Скопье. Имя банка скрыли, но журналисты связали новость с ALTA из-за ее активов в регионе.
29 октября лидер Демократической партии Срджан Миливоевич обратился в полицию с заявлением о подозрительных валютных операциях и выводе денег ALTA за границу, о чем сообщил портал 021. Заявление действительно зарегистрировали, но факты еще предстоит проверить следователям.
30 октября глава центробанка Северной Македонии Трайко Славески в комментарии N1 назвал эти утверждения домыслами и напомнил, что международный межбанковский перевод сам по себе не доказывает преступления. Сербский центробанк ранее также подчеркивал, что платежи шли в штатном режиме.
Отзыв лицензии подтверждает, что банк попал в тяжелый кризис, но не доказывает автоматически каждый слух. В открытых источниках нет реестра сомнительных проводок, подтвержденных сумм выведенных денег или официальных выводов прокуратуры.
Отдельно циркулируют новости о санкциях. RFE/RL сообщало о письме американского конгрессмена Джо Уилсона от 14 октября, где тот призывал Белый дом наложить санкции на ряд сербских бизнесменов, включая Мацуру. Руководство ALTA отвергло обвинения. Призыв конгрессмена ввести санкции не означает, что власти США приняли такое решение; говорить о действующих ограничениях юридически некорректно.
Что делать клиенту сейчас
Вот пошаговый план с учетом того, что банк полностью прекратил работу:
- Сохранить документы. Если приложение или веб-кабинет еще пускают внутрь, немедленно скачайте выписки по всем валютам с итоговыми суммами, реквизиты и квитанции последних транзакций. Сохраните договоры и переписку. Скриншоты пригодятся как подстраховка, но юридическую силу имеют банковские PDF-файлы.
- Предупредить отправителей денег. Работодателю, заказчикам и родственникам сообщите, что банк парализован. Для будущих переводов дайте другие реквизиты.
- Разыскать незавершенные платежи. Если отправитель списал деньги, но на счет в ALTA они не сели, запросите в банке-отправителе розыск, статус и возможность отозвать платеж. Для переводов по системе SWIFT требуйте платежное поручение и код UETR. Деньги, застрявшие в пути, страховка автоматически не покроет.
- Бизнесу — пересчитать платежный календарь. Вместе с бухгалтером проверьте график налогов, зарплат, счетов поставщиков и ожидаемую выручку. Замените реквизиты в свежих инвойсах и предупредите партнеров. Никаких автоматических поблажек по налогам и аренде закон не дает, поэтому отсрочки придется согласовывать отдельно с каждым контрагентом.
- Собрать пакет для страховой выплаты. Приготовьте загранпаспорт, договор с банком, номера счетов и свежие выписки; для компаний — регистрационные выписки из APR и подтверждение полномочий директора. Это базовый набор, окончательный список утвердит AOD.
- Подать рекламацию при расхождениях. Если сумма, которую насчитает страховое агентство, разойдется с вашей выпиской, подавайте официальную претензию — эту процедуру описывают правила AOD. Сумму сверх 50 тысяч евро заявляйте конкурсному управляющему как кредитор третьей очереди.
Заемщикам важно помнить: центробанк через журнал NIN прямо напомнил, что банкротство банка не списывает долги по кредитам, платить их придется новому управляющему.
Последствия уже вышли за пределы клиентов ALTA
Энергокомпания EPS официально объявила, что с 31 октября жители Белграда должны оплачивать счета за электричество по новому номеру счета: 200-75409-96. На него нужно переводить и старые долги, сохраняя прежний код poziv na broj. В Нови-Саде, Нише, Кралево и Крагуеваце счета не менялись.
Оплатить свет через мобильное приложение и портал EPS Uvid u račun временно нельзя, остальные функции работают. Прежде чем отправить платеж, сверяйте реквизиты на официальном сайте EPS, а не в пересылаемых сообщениях из чатов.
Какие перспективы можно оценить сейчас
Клиенты, чьи остатки укладываются в 50 тысяч евро, гарантированно получат деньги по закону через агентство AOD. Главный вопрос сейчас — как быстро власти организуют выплаты и как будут проверять документы иностранцев.
Тем, у кого на счетах сгорело больше страхового лимита, придется ждать, пока управляющий взыщет кредиты и распродаст имущество банка. Какой процент удастся вернуть, сейчас не предскажет никто.
ИП и небольшие компании столкнутся с кассовым разрывом: даже если страховка покроет остаток, бизнес может простаивать неделями без оборотных средств. Поэтому открывать запасной счет нужно прямо сейчас, не дожидаясь выплат от AOD.
Для русскоязычной диаспоры закрытие банка означает потерю одного из самых лояльных финансовых мостов. Заменить его непросто: каждый банк выставляет свои требования к ВНЖ, источнику дохода и типу контрактов. Надеяться, что другие сербские банки без лишних вопросов распахнут двери перед бывшими клиентами ALTA, не стоит.
Северомакедонская «дочка» ALTA banka AD Bitola заявила через агентство Beta, что работает в штатном режиме, ее банкоматы и филиалы открыты. Это отдельное юридическое лицо под надзором македонского центробанка, поэтому доступ к счетам в Сербии оно не вернет.
Реальное положение дел прояснят следующие официальные шаги: решение суда об открытии банкротства, выбор банка-агента для выплат, публикация памятки для иностранцев и отчет конкурсного управляющего об активах.
Куда россиянам обращаться за новым счетом после ALTA
API Bank — вариант для личного счета без ВНЖ
На странице для международных клиентов банк подтверждает, что открывает динарские и мультивалютные счета иностранцам. Нужны загранпаспорт, второй документ с домашним адресом («белый картон») и анкета; комплаенс вправе потребовать подтвердить источник происхождения денег. В русскоязычном справочнике SRB.GUIDE клиенты отмечали, что проверка документов занимает около недели, но текущую загрузку отделений нужно уточнять на месте.
С открытием счетов для ИП ситуация сложнее: банк ведет расчеты в динарах и рублях, но возможность стабильно получать евро и доллары из Европы и США нужно заранее выяснять в отделении с договором на руках.
Adriatic Bank — личные счета и бизнес с проверкой документов
Официальный сайт Adriatic Bank прямо предлагает нерезидентам расчетные счета, карты и онлайн-банк. Корпоративных клиентов проверяют тщательно, вплоть до конечных бенефициаров бизнеса.
По данным профильных гайдов, банк иногда открывает счета без ВНЖ при наличии крепких связей с Сербией (аренда жилья, рабочий контракт), но проверка может длиться от нескольких дней до месяца. Надежнее заранее отправить запрос в клиентскую службу по адресу client.service@adriaticbank.rs или позвонить по телефону +381 11 3306 300, сразу указав гражданство, статус проживания и планируемые обороты.
Poštanska štedionica — банк с понятными основаниями
Как описывает инструкция SRB.GUIDE, банк открывает счета иностранцам при наличии четкого повода: открытого сербского ИП, трудоустройства в местной компании или нотариального договора на покупку недвижимости. Без ВНЖ в открытии счета могут отказать. Проверка корпоративных клиентов обычно занимает от двух до четырех недель.
Если есть сербский работодатель — идите в его банк
Если вы работаете в местной компании по трудовому договору, проще всего открыть зарплатный счет в том банке, где обслуживается ваш наниматель. Согласно справочнику СТРАХОВКА.RS, банки Raiffeisen, OTP и Yettel оформляют зарплатные карты иностранцам с ВНЖ и трудовым договором, но на корпоративные счета ИП эти условия автоматически не распространяются.